Avrupa ve Türkiye bankacılığında yeni dönem: Planlama yeniden şekilleniyor
Avrupa ve Türkiye bankacılık sektöründe 2026 yılı, sermaye planlamasından stres testlerine, düzenleyici raporlamadan veri altyapısına kadar birçok alanda yeni bir dönemin işaretlerini veriyor.
Avrupa ve Türkiye bankacılık sektöründe 2026 yılı, sermaye planlamasından stres testlerine, düzenleyici raporlamadan veri altyapısına kadar birçok alanda yeni bir dönemin işaretlerini veriyor.
Avrupa’da Basel III reformlarının uygulanması devam ederken, Avrupa Bankacılık Otoritesi’nin (EBA) 2027 yılı stres testlerine yönelik hazırlıkları da bankaların önümüzdeki dönemde karşılaşacağı risk yönetimi çerçevesini şekillendiriyor.
Türkiye’de ise değişen fonlama koşulları, kredi büyümesi ve bilanço dinamikleri, sermaye yeterliliği ve likidite yönetimini bankacılık sektörünün gündeminde tutuyor. BDDK’nın Temmuz 2026 verilerine göre Türk bankacılık sektörünün toplam aktifleri yıl sonuna göre yüzde 14,6 artarak 53,8 trilyon TL’ye, krediler yüzde 18,7 artarak 27,4 trilyon TL’ye ulaştı. Özkaynaklar aynı dönemde yüzde 11,9 artışla yaklaşık 4,65 trilyon TL seviyesine çıktı.
Bu gelişmeler, bankalarda finansal planlama ile risk yönetiminin artık birbirinden bağımsız süreçler olarak değerlendirilmesinin giderek zorlaştığı bir döneme işaret ediyor.
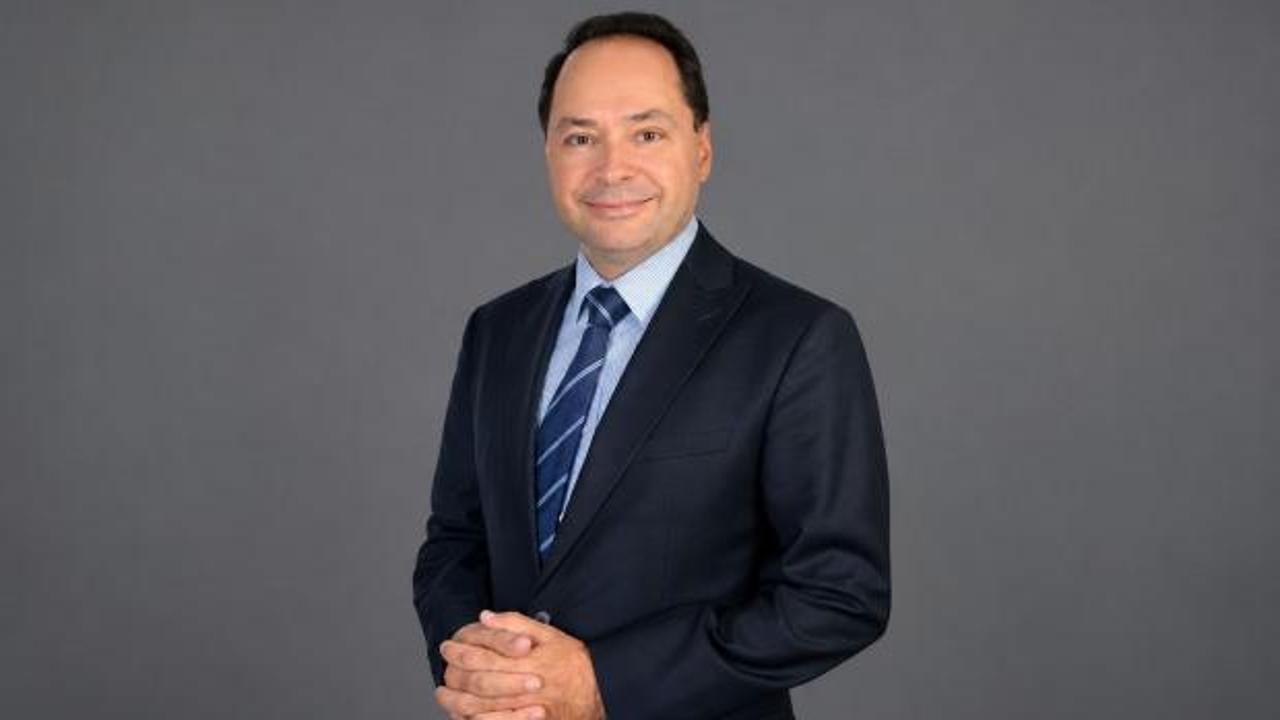
Finansal planlama, kurumsal ve yatırım bankacılığı, Basel raporlama, likidite yönetimi ve stres testleri gibi birbirini tamamlayan alanlarda görev yapan Efe Çalgüner de sektörün geçirdiği bu dönüşümün sermaye, likidite, planlama ve teknoloji boyutlarının birlikte değerlendirilmesi gerektiğine dikkat çekiyor.
Çalgüner’in finansal planlama ile düzenleyici risk yönetiminin kesiştiği alanlarda edindiği deneyim; Avrupa bankacılık düzenlemeleri, düzenleyici raporlama, veri ve teknoloji dönüşümü ile uluslararası raporlama yapılarının uyumlandırılmasını kapsıyor. Bankacılık sektöründe 20 yılı aşkın süredir farklı finans, performans yönetimi, kurumsal ve yatırım bankacılığı ile düzenleyici raporlama görevlerinde bulunan Çalgüner, finansal risklerin yalnızca tekil göstergeler üzerinden değil, sermaye, likidite, planlama, stres testleri ve veri altyapısının birlikte değerlendirildiği bir çerçevede ele alınması gerektiğini belirtiyor.
AVRUPA STRES TESTLERİNDE YENİ DÖNEM
Avrupa bankacılık sektöründe bu yaklaşımın en güncel örneklerinden biri EBA’nın 2027 Avrupa Birliği geneli stres testine ilişkin hazırlıkları oldu. Haziran 2026’da yayımlanan taslak metodolojiye göre, AB ve Norveç’ten toplam 63 bankanın katılması planlanan yeni stres testinde veri gereksinimlerinin önceki teste kıyasla yüzde 55 azaltılması, stres testi verilerinin düzenli denetim raporlamasıyla daha fazla uyumlaştırılması ve iklim risklerinin test çerçevesine dahil edilmesi öngörülüyor.
Yeni metodoloji, stres testlerinin yalnızca olumsuz ekonomik senaryolar karşısında bankaların sermaye yeterliliğini ölçen dönemsel çalışmaların ötesine geçtiğini gösteriyor. Veri altyapısı, düzenleyici raporlama ve ileriye dönük risk yönetimi, stres testlerinin daha yakın ilişki içinde yürütülmesini gerektiriyor.
Çalgüner’in bu alandaki çalışmaları, söz konusu dönüşümün bankaların iç süreçlerine nasıl yansıdığını gösteriyor. Ekim 2020’den bu yana sektörde öncü bir bankada Basel Raporlama Yöneticisi olarak görev yapan Çalgüner, Basel standartları kapsamında sermaye yeterliliği ve likidite hesaplamalarının yürütülmesinde sorumluluk üstleniyor. Sermaye, likidite, Net İstikrarlı Fonlama Oranı (NSFR), büyük krediler ve kaldıraç oranı gibi başlıklardaki ihtiyati raporlamaların üretim, kontrol ve teslim süreçlerinde görev alıyor.
Bu görev, yalnızca oranların hesaplanmasını değil, yerel ve global düzenlemelerdeki değişikliklerin takip edilmesini, banka üzerindeki etkilerinin analiz edilmesini ve yeni gerekliliklerin raporlama altyapısına aktarılmasını da kapsıyor. Çalgüner’e göre finans kuruluşları açısından temel mesele yalnızca düzenleyici oranların belirli seviyelerde tutulması değil. Bu göstergelerin finansal planlar ve farklı ekonomik senaryolarla birlikte değerlendirilmesi, risklerin bilanço üzerindeki etkilerinin önceden analiz edilmesine imkân sağlıyor.
Çalgüner’in önceki görevleri de bu yaklaşımın finansal planlama temelini oluşturuyor. 2018 ile 2020 yılları arasında Kurumsal ve Yatırım Bankacılığı İş Analizi Müdürü (C&IB Business Analysis Manager) olarak görev yapan Çalgüner, kurumsal ve yatırım bankacılığı birimlerinin kârlılık, risk ve verimlilik analizlerini yürüttü. Türkiye’deki Kurumsal ve Yatırım Bankacılığı (C&IB) birimlerinin beş yıllık iş planlarının global planlama çerçevesiyle uyumlu şekilde oluşturulması ve yürütülmesinde önemli sorumluluklar üstlendi.
Bu deneyim, Çalgüner’in stres testlerini yalnızca teknik bir raporlama faaliyeti olarak değil, iş planları ve yönetim kararlarıyla bağlantılı ileriye dönük bir analiz aracı olarak değerlendirmesini sağlıyor. Bu nedenle sermaye planlaması, stres testleri ve finansal planlama arasındaki ilişkinin güçlendirilmesi, bankaların değişen ekonomik koşullara karşı daha hazırlıklı hareket edebilmesi açısından önem taşıyor.
LİKİDİTEDE TEK BİR ORAN YERİNE SENARYOLAR ÖNE ÇIKIYOR
Benzer bir dönüşüm likidite yönetiminde de görülüyor. Mevduat hareketleri, fonlama koşulları, piyasa likiditesi ve ekonomik görünümdeki değişimler bankaların nakit pozisyonlarını ve yükümlülüklerini karşılama kapasitesini doğrudan etkileyebiliyor.
Çalgüner, bu nedenle likidite pozisyonunun yalnızca belirli bir tarihteki seviyesine bakılmasından çok, farklı senaryolar altında nasıl değişebileceğinin analiz edilmesinin önemine dikkat çekiyor. Likidite stres testleri olası piyasa şoklarının bilanço üzerindeki etkisinin önceden değerlendirilmesine yardımcı olurken, Likidite Karşılama Oranı (LKO) ve Net İstikrarlı Fonlama Oranı (NSFR) gibi göstergeler kısa ve uzun vadeli likidite dayanıklılığının izlenmesinde önemli araçlar olmayı sürdürüyor.
Çalgüner’in Basel raporlaması kapsamındaki çalışmaları, likidite göstergelerinin finansal planlama ve sermaye yönetimiyle birlikte değerlendirilmesini gerektiriyor. Ona göre ekonomik senaryoların finansal planlara yansıtılması ve sermaye ile likidite göstergelerinin birlikte analiz edilmesi, değişen piyasa koşullarına uyum açısından giderek daha fazla önem kazanıyor.
DÜZENLEYİCİ DÖNÜŞÜMÜN MERKEZİNDE VERİ VE TEKNOLOJİ VAR
Bankacılık sektöründeki dönüşüm yalnızca sermaye ve likidite gereklilikleriyle sınırlı değil. Avrupa’daki yeni düzenleyici yapı, raporlama süreçlerini ve veri gereksinimlerini de doğrudan etkiliyor. Büyük miktarda finansal verinin farklı sistemlerden toplanması, kontrol edilmesi ve düzenleyici standartlara uygun şekilde raporlanması, bankaların teknoloji altyapılarıyla düzenleyici uyum süreçleri arasındaki bağlantıyı güçlendiriyor.
Avrupa bankacılık düzenlemeleri, düzenleyici raporlama ve teknoloji dönüşümü alanlarında deneyim sahibi olan Çalgüner, düzenleyici gerekliliklerin teknoloji altyapısından bağımsız düşünülmemesi gerektiği görüşünde. Türkiye’de faaliyet gösteren özel bir bankada düzenleyici raporlama alanındaki yöneticilik sorumluluklarının yanı sıra veri ve teknoloji dönüşümü çalışmalarında da rol üstlenen Çalgüner; iç ve dış raporlama süreçlerinde veri dönüşümü, otomasyon, makine öğrenmesi ve üretken yapay zekâ gibi yeni nesil teknolojilerin kullanımına ve entegrasyonuna yönelik çalışmalarda görev alıyor.
Çalgüner’in görev alanı, yeni düzenleyici gerekliliklerin veri modellerine ve raporlama altyapılarına aktarılmasını da kapsıyor. Bu süreçte hangi verinin hangi sistemden alınacağı, nasıl kontrol edileceği ve hangi raporlama formatında sunulacağı belirleniyor. Böylece düzenleyici metin ile finansal sistem, veri akışı ve raporlama çıktısı arasında uygulamaya dönük bir bağlantı kuruluyor.
Uluslararası bankacılık gruplarında ise bu süreç daha karmaşık bir yapı kazanıyor. Farklı ülkelerdeki düzenlemelerin ve raporlama standartlarının ortak sistemler içerisinde yönetilmesi, yerel gerekliliklerle uluslararası altyapıların uyumlandırılmasını gerektiriyor. Çalgüner, 2016 ile 2018 yılları arasında Türkiye’de faaliyet gösteren özel bir bankanın kurumsal ve yatırım bankacılığı finansallarının global finans yapısıyla koordinasyonunda görev aldı. Bu dönemde Türkiye’deki finansal verilerin global sınıflandırmalar, raporlama standartları ve yönetim bilgi sistemleriyle uyumlandırılmasına yönelik çalışmalarda sorumluluk üstlendi.
TÜRKİYE’DE BÜYÜYEN BİLANÇO SERMAYE YÖNETİMİNİ GÜNDEMDE TUTUYOR
Türkiye tarafında ise bankacılık sektörünün bilanço büyüklüğündeki artış devam ediyor. BDDK’nın Temmuz 2026 verilerine göre toplam aktiflerin 53,8 trilyon TL’ye, kredilerin 27,4 trilyon TL’ye ulaşması, büyüyen bilanço içerisinde sermaye planlaması, fonlama ve likidite yönetiminin önemini artırıyor.
TCMB’nin Mayıs 2026 Finansal İstikrar Raporu da bankaların sermaye yeterlilik oranlarının yasal sınırların üzerinde ve uzun dönem ortalamasına yakın seyrettiğine işaret ediyor. Raporda, Mart ayından bu yana artan fonlama maliyetlerinin net faiz marjındaki genişlemeyi yavaşlattığı, yükselen kredi risk maliyetlerinin ise sektör kârlılığı üzerinde aşağı yönlü baskı oluşturduğu belirtiliyor.
Bu görünüm, finansal planlama ile risk yönetiminin aynı karar mekanizmasının parçaları olarak değerlendirilmesinin önemini daha görünür hale getiriyor. Çalgüner’in mesleki yaklaşımında da sermaye planlaması, likidite, stres testleri ve düzenleyici raporlama arasındaki ilişkinin birlikte değerlendirilmesi öne çıkıyor.
Çalgüner’in finansal planlama ve performans yönetimi alanındaki deneyimi, bankacılık sektöründeki düzenleyici değişikliklerin iş kollarının finansal sonuçları üzerindeki etkilerinin analiz edilmesinden, farklı senaryolar altında uzun vadeli iş planlarının değerlendirilmesine uzanıyor. Bu süreçlerde bütçe, finansal performans ve geleceğe yönelik beklentilerin birlikte ele alınması, finansal bilginin yalnızca geçmiş sonuçları açıklayan değil, yönetim kararlarını destekleyen bir araç olarak değerlendirilmesine yönelik yaklaşımının temelini oluşturdu.
Çalgüner’in bugün sermaye, likidite ve stres testlerini finansal planlama süreçleriyle birlikte ele alan yaklaşımı da uzun yıllara dayanan finansal planlama ve performans yönetimi deneyimiyle bağlantılı.
Avrupa’da stres testi ve düzenleyici raporlama çerçevesinin dönüşmesi, Türkiye’de ise bilanço büyümesi ile değişen fonlama ve kredi koşullarının devam etmesi, bankacılık sektöründe finansal planlama ile risk yönetimi arasındaki sınırların giderek daha fazla ortadan kalktığını gösteriyor.
Çalgüner, önümüzdeki dönemde bankacılıkta risk yönetiminin yalnızca düzenleyici oranların takibinden ibaret olmayacağını; sermaye planlaması, stres testleri, veri altyapısı ve teknoloji yatırımlarının daha bütünleşik bir yapı içerisinde ele alınmasının önem kazanacağını değerlendiriyor.